Para revisar la rentabilidad de un proyecto, relaciona lo que ingresas con los costes que provoca y el tiempo que realmente consume. Una factura alta puede dejar poco margen si acumula reuniones, revisiones y gestión no previstas. Empieza por una cuenta sencilla y consistente antes de decidir si necesitas una herramienta más compleja.
Esta guía propone un control de contribución estimada por encargo para agencias y autónomos. No calcula el beneficio neto contable, no recomienda tarifas y no sustituye el criterio de tu asesoría. Todas las cifras del ejemplo son ficticias y sirven únicamente para explicar las operaciones.
1. Reúne cuatro datos y define qué incluyen
- Ingreso del proyecto: importe de la prestación que analizarás, con un criterio homogéneo y sin mezclar impuestos recaudados con ingreso propio.
- Costes externos atribuibles: compras, licencias específicas o subcontratación que genera ese encargo.
- Horas reales: producción, coordinación, revisiones, preparación y cierre.
- Coste interno de referencia por hora: estimación documentada del coste del tiempo, con sus supuestos.
No confundas coste por hora con precio de venta por hora. Si incluyes parte de los gastos generales en el coste interno, no los sumes de nuevo como si fueran otro gasto del proyecto. Si no los incluyes, deja claro que la contribución resultante todavía tendrá que ayudar a cubrirlos.
La guía pública de business.gov.au recuerda que fijar precios exige considerar costes y valor. Se usa aquí como referencia general de gestión, no para trasladar impuestos, obligaciones laborales o tarifas australianas a un negocio español.
2. Sigue este ejemplo calculado
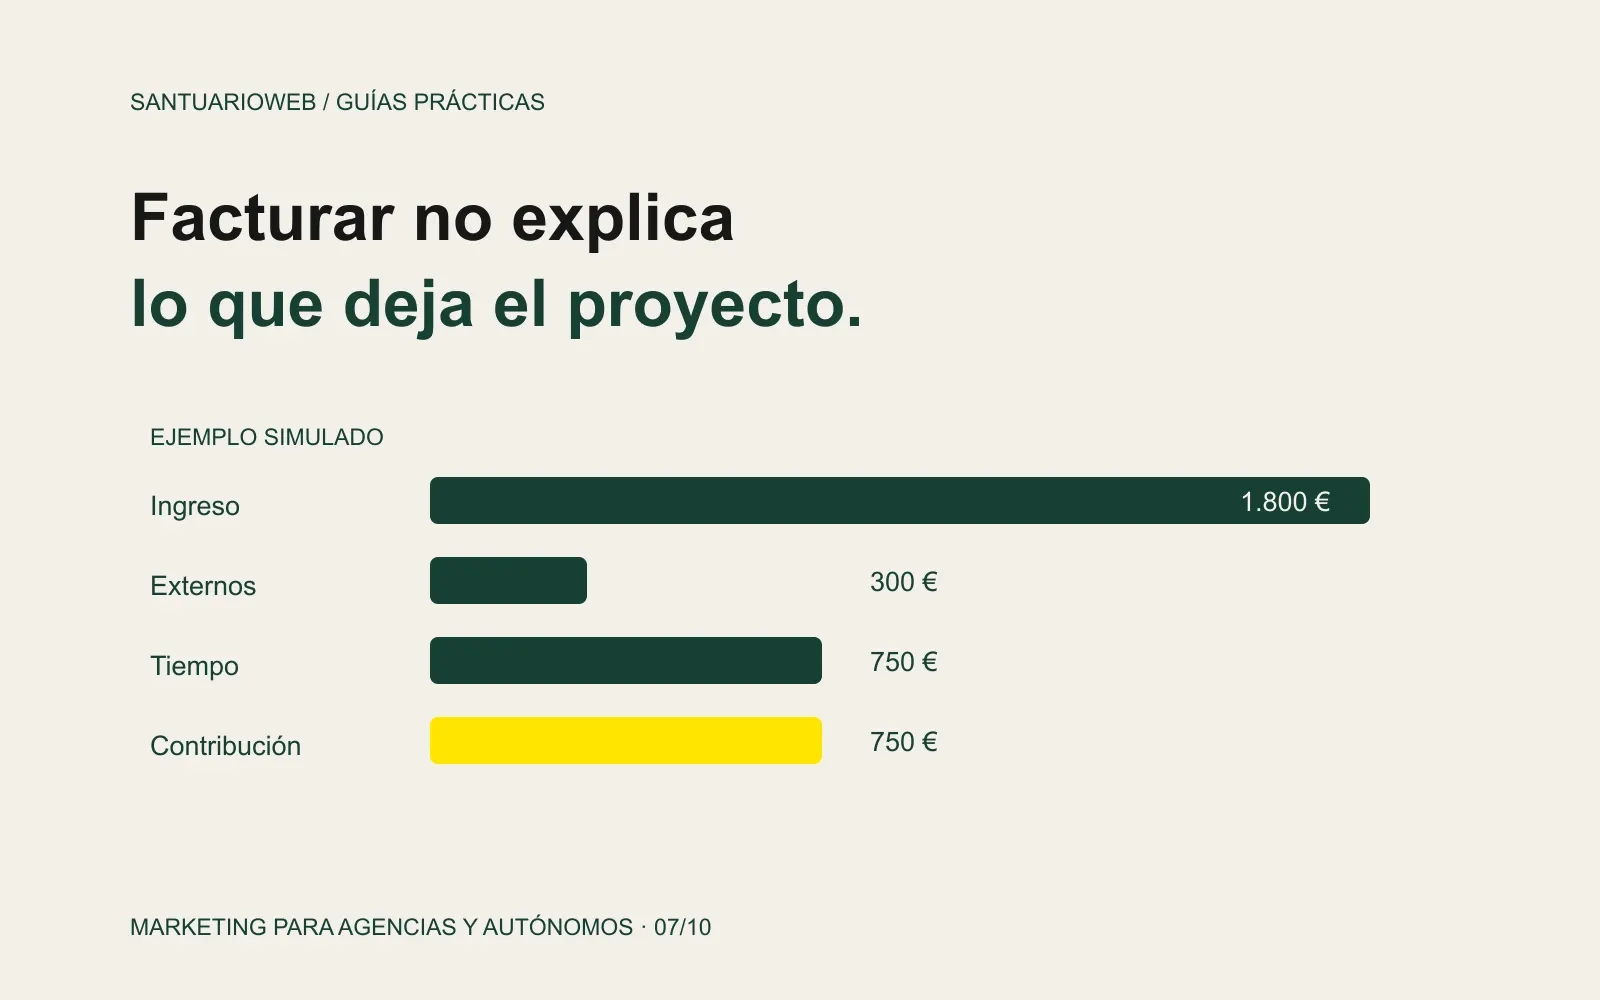
Supuesto simulado: un encargo tiene un ingreso de 1.800 euros, costes externos de 300 euros, 30 horas de trabajo y un coste interno estimado de 25 euros por hora. Ese coste no es una tarifa recomendada ni representa los gastos reales de SantuarioWeb.
| Concepto | Operación | Resultado |
|---|---|---|
| Coste del tiempo | 30 horas × 25 euros | 750 euros |
| Contribución estimada | 1.800 − 300 − 750 | 750 euros |
| Contribución sobre ingreso | 750 ÷ 1.800 × 100 | 41,7 % aproximadamente |
| Ingreso tras externos por hora | (1.800 − 300) ÷ 30 | 50 euros por hora |
Si el tiempo sube a 45 horas, manteniendo lo demás, el coste interno pasa a 1.125 euros y la contribución estimada baja a 375 euros: aproximadamente un 20,8 % del ingreso. El ingreso tras externos por hora sería unos 33,33 euros. Facturas lo mismo, pero el proyecto absorbe más capacidad.
La diferencia de 375 euros refleja 15 horas adicionales valoradas a 25 euros. No prueba por sí sola que el cliente sea malo o el precio incorrecto. Ahora toca averiguar qué ocurrió con esas horas y si la estimación inicial era realista.
3. Registra el tiempo donde se pierde la visibilidad
En el ejemplo de 30 horas podrías haber registrado 18 de producción, 4 de reuniones, 5 de revisiones y 3 de gestión. Son categorías de demostración. Usa las que permitan distinguir causas en tu actividad, sin crear un sistema que cueste más mantener que el problema que resuelve.
Truco: separa la revisión prevista, la corrección de un error propio y una petición nueva. Las tres consumen tiempo, pero piden decisiones distintas. No etiquetes cualquier cambio como alcance extra para ocultar una entrega incompleta.
Registra cerca del momento de trabajo. Si reconstruyes el mes de memoria, marca el dato como estimación y evita compararlo con precisión aparente frente a otro proyecto medido. Mantén el seguimiento proporcionado y no recojas información personal innecesaria.
4. Convierte una desviación en una pregunta de proceso
Si crecen las reuniones, revisa quién decide y qué información llega antes. Si se repiten cambios de dirección, compara el briefing aprobado con las nuevas peticiones. Si la gestión manual consume tiempo, identifica qué dato se vuelve a escribir y qué sistema debería ser su referencia.
Asana destaca el valor de definir alcance, entregables y responsables en el trabajo creativo. En esta cuenta, esos acuerdos ayudan a interpretar las desviaciones; no convierten toda incertidumbre en un incumplimiento del cliente.
Antes de renegociar, prepara un ejemplo concreto: tarea acordada, trabajo realizado, diferencia observada y propuesta para el siguiente encargo. «Tenemos demasiados cambios» es menos útil que identificar una decisión que se reabre sin un responsable claro.
5. Compara proyectos equivalentes y mira el conjunto
No compares un primer encargo de aprendizaje con una prestación recurrente estabilizada sin señalar la diferencia. Considera tipo de trabajo, duración, complejidad y calidad de los registros. También distingue ingresos del servicio de importes que gestionas por cuenta de terceros, como inversión publicitaria.
Un proyecto puede tener una contribución baja por una inversión deliberada en aprendizaje. Documenta ese motivo y su límite; no lo uses indefinidamente para justificar una operación que no puedes sostener. Del mismo modo, una contribución aparente alta puede esconder horas que no se registraron.
Si el problema está en tareas repetidas, revisa cuándo una automatización deja de encajar con el proceso. Automatizar un dato mal definido puede hacer más rápido el error.
6. Haz una primera revisión antes de comprar software
Descargar la ficha de contribución por proyecto. Incluye supuestos, categorías de tiempo, costes y una decisión siguiente. Comprueba que el ingreso sea mayor que cero antes de calcular porcentajes; cuando falte información, deja el resultado como no disponible.
Empieza con varios encargos terminados que puedas reconstruir con evidencia. Decide un cambio operativo pequeño: acordar aprobación, separar una petición nueva o reducir un traspaso manual. Después observa si el siguiente trabajo permite medir mejor la causa. Una cifra sirve cuando ayuda a decidir, no cuando solo colorea el informe.
Para reducir ambigüedades en el siguiente encargo, empieza por el briefing creativo.